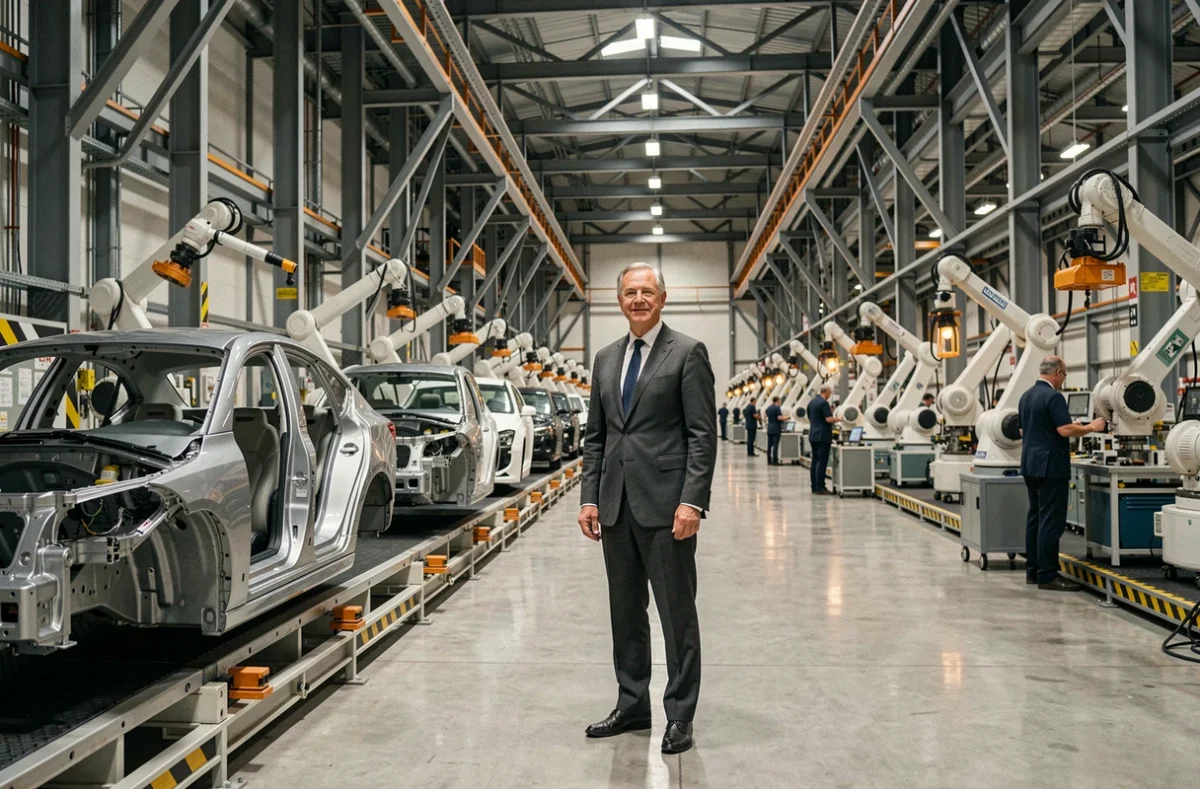
Ce type d’épisode résume la tension qui traverse le groupe : un plan stratégique ambitieux d’un côté, des capacités de production sous-employées de l’autre. L’avenir de Stellantis se joue sur sa capacité à absorber ce décalage sans sacrifier ses marques ni ses sites industriels.
Usines européennes sous-employées : le vrai problème de Stellantis en 2026
Sochaux, Mulhouse, Rennes et d’autres sites français ont connu des arrêts répétés ces derniers mois. Le patron du groupe, Antonio Filosa, a reconnu publiquement que Stellantis dispose de trop de capacités de production en Europe.
A voir aussi : Quel avenir pour les garagistes ?
Le décalage est structurel. Les investissements dans les véhicules électriques progressent, mais la demande ne suit pas au rythme espéré. On se retrouve avec des lignes d’assemblage prêtes à produire des modèles pour lesquels les carnets de commandes restent insuffisants à court terme.
Plutôt que de fermer des usines, la direction explore une piste qui change la donne : partager les capacités industrielles avec des constructeurs chinois. Leapmotor et Dongfeng sont les deux noms qui reviennent. L’idée est de remplir les lignes existantes avec des véhicules conçus par ces partenaires, ce qui permettrait de maintenir l’emploi tout en rentabilisant les sites.
A lire également : Quelles informations sur l’industrie automobile actuelle et la nouvelle industrie vous aideront à guider votre prise de décision ?
Plan FaSTLAne 2030 : ce que Stellantis met sur la table
En mai 2026, Stellantis a présenté FaSTLAne 2030, un plan stratégique sur cinq ans adossé à plus de 60 milliards d’euros d’investissements prévus. Le plan repose sur six piliers, mais deux méritent qu’on s’y attarde parce qu’ils engagent des choix concrets.
La plateforme STLA One et la question de la différenciation
Stellantis prépare une nouvelle plateforme mondiale baptisée STLA One. Peugeot serait le premier à en bénéficier, avec un lancement prévu depuis la France avant une extension aux autres marques et marchés.
La standardisation réduit les coûts de développement. On mutualise les châssis, les composants électroniques, les groupes motopropulseurs. En revanche, elle pose un risque réel : quand une Peugeot, une Opel et une Fiat partagent la même base technique, comment justifier un positionnement prix différent aux yeux de l’acheteur ?
C’est un arbitrage classique dans l’automobile, mais chez Stellantis, le portefeuille de 14 marques rend cet exercice plus complexe que chez n’importe quel concurrent. Chaque marque doit trouver un rôle régional ou un créneau de gamme suffisamment distinct pour ne pas cannibaliser les autres.
14 marques conservées, mais pas au même régime
Contrairement aux spéculations sur un abandon rapide de certaines enseignes, la direction a confirmé vouloir garder l’intégralité du portefeuille. La nuance se situe dans la répartition des moyens :
- Jeep et Ram restent prioritaires pour l’Amérique du Nord, où la rentabilité par véhicule est la plus forte.
- Peugeot et Citroën portent l’essentiel du volume européen et servent de vitrines technologiques pour STLA One.
- Alfa Romeo, DS Automobiles, Lancia et Maserati conservent un statut plus incertain, avec des budgets de développement qui dépendront des résultats à mi-parcours du plan.
Le cas Maserati illustre bien la tension. La marque italienne dispose d’une notoriété forte, mais ses ventes restent faibles. Maintenir une gamme haut de gamme crédible exige des investissements que le groupe pourrait préférer affecter à des marques plus rentables à court terme.
Partenariats chinois : opportunité industrielle ou pari risqué pour Stellantis ?
La coopération avec Leapmotor ne date pas d’hier. Stellantis détient une participation dans le constructeur chinois et distribue déjà certains de ses modèles en Europe. Ce qui change, c’est l’ampleur du projet : il ne s’agit plus seulement de vendre des voitures chinoises sous licence, mais d’utiliser les usines européennes du groupe pour les assembler.
Avec Dongfeng, les discussions portent sur une logique similaire. L’objectif est d’éviter les fermetures de sites en les transformant en hubs de production partagée. Sur le papier, c’est une solution élégante : les usines tournent, les emplois sont préservés, et Stellantis perçoit des revenus de sous-traitance.
Les retours varient sur ce point. Certains syndicats y voient un cheval de Troie qui faciliterait l’implantation industrielle chinoise en Europe. D’autres estiment que c’est la seule alternative réaliste à des fermetures sèches, compte tenu du niveau actuel de la demande pour les modèles européens du groupe.
Rentabilité et redressement : où en est le groupe Stellantis fin 2026 ?
Antonio Filosa a réaffirmé les objectifs de rentabilité pour 2026, mais le marché reste prudent. La priorité affichée à l’Amérique du Nord, où les marges sont plus confortables, se traduit par un rééquilibrage géographique des investissements.
Pour l’Europe, le plan FaSTLAne 2030 table sur un retour progressif à la rentabilité grâce à trois leviers :
- La montée en puissance de STLA One, qui doit réduire les coûts de développement par modèle.
- Les revenus issus des partenariats industriels avec les constructeurs chinois.
- Un renouvellement accéléré des gammes, avec un accent sur les citadines électriques abordables, segment clé du Mondial de l’Auto de Paris 2026.
Le calendrier des lancements de nouveaux modèles sera le vrai test. Un groupe automobile qui renouvelle vite sa gamme attire les clients en concession. Un groupe qui tarde à livrer des nouveautés perd des parts de marché, quelle que soit la solidité de son plan stratégique.
Stellantis dispose d’atouts que peu de constructeurs peuvent aligner : une présence sur trois continents, des marques reconnues dans des segments très différents, et une flexibilité industrielle que les partenariats chinois pourraient encore renforcer. Le risque principal reste le même depuis la création du groupe en 2021 : gérer 14 marques sans en diluer la valeur ni disperser les ressources. Les deux prochaines années diront si FaSTLAne 2030 tient ses promesses ou si un nouveau virage stratégique s’impose.